

前言
在即时配送、本地生活跑腿系统的研发落地中,业务研发团队往往优先保障「订单能不能派、能不能送、状态能不能实时推」,资金结算模块大多采用简单台账记账、事后批量补发的模式。
在单量小、场景单一的阶段,这套粗放的自研台账模式可以勉强跑通业务,但一旦平台上线接力配送、跨区中转、多人分段履约功能,资金链路复杂度会呈指数级上升:
一笔订单,两段履约、多名骑手、多节点状态、部分取消、部分退款、分段计价溢价……
此时传统的“订单完成统一分账”逻辑完全失效。如果技术团队依旧采用平台归集资金、内部台账拆分、人工批量下发的模式,不仅对账混乱、结算误差频发,更会触碰无证二清、资金池沉淀、账票不符的监管红线。
本文纯技术复盘,不聊业务表象,重点拆解即时配送尤其是接力履约场景下的资金底层架构、技术痛点、合规风险、方案选型逻辑。结合分账链服务多家跑腿、跨区接力配送平台的实战案例,讲解事件驱动分账架构在配送行业的落地细节,帮助开发者搭建真正可长期迭代、可审计、可过监管核查的配送资金结算体系。
一、普通订单 VS 接力配送订单:两种完全不同的资金模型
1. 常规外卖订单(一次性履约)
常规订单属于「单次履约、一次性清算」的静态资金模型,链路简单、行业通用:
用户支付 → 资金冻结至合规监管账户 → 订单完全履约完成 → 系统静态分账 → 商家货款、平台服务费、单骑手配送费自动清算。
这类订单的分账比例固定、履约主体唯一、退款逻辑简单,绝大多数原生支付分账、基础分账模板都可以适配。
2. 接力配送订单(多节点分段履约)
接力配送是即时配送真正的架构难点,属于事件驱动型动态分账模型。同一笔订单会被拆分为多段履约链路,不同骑手、不同站点分段承接,资金结算不再是“一单一结”,而是“一事件一清算”。
典型履约链路:
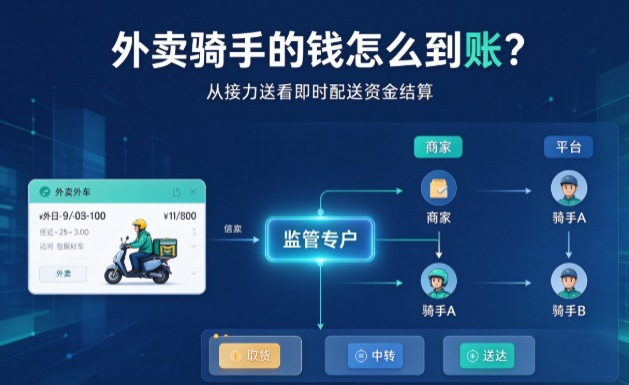
商家出餐 → 骑手A取货短途接驳 → 中转站点交接入库 → 骑手B跨区配送上门 → 用户确认收货
对应的资金逻辑必须满足:
1)资金全程冻结在监管专户,不提前拆分、不落地平台账户;
2)每完成一段有效履约,触发对应阶段配送费解冻分账;
3)未履约部分资金持续冻结,不产生无效结算;
4">中途取消、用户拒收、交接失败,支持部分履约、部分退款、资金逆向回滚。
核心技术结论:接力配送不能使用静态分账,必须依赖事件驱动的动态分账架构。像分账链这类成熟的分账中间件,已经预制了这套事件回调能力,可直接对接配送调度系统,省去大量底层开发工作量。
二、接力配送场景下,资金结算系统四大核心技术难点
接力配送之所以难落地、易踩坑,本质是业务状态和资金状态高度耦合,传统台账式结算无法匹配实时履约变化。
1. 动态事件驱动,静态分账模板完全失效
普通分账系统依靠固定比例、固定节点触发结算。但接力配送存在:分段距离不同、时段溢价、夜间补贴、天气补贴、跨站点服务费差异。
每一段履约的分润金额、分账比例都是动态变化的。系统必须实时接收调度系统的履约回调事件,动态计算分段金额,而非写死模板。
大量自研系统Bug根源:业务调度系统与资金结算系统不同源,导致漏结、重复结、错结频发。成熟的分账中间件例如分账链,内置事件驱动引擎,可订阅订单履约回调事件,自动根据分段履约状态实时计算分账金额。
2. 部分履约场景,逆向退款清算极其复杂
这是配送行业结算故障率最高的场景。
接力单在中途取消时,不能全额退款、也不能全额结算:
前段骑手已产生真实履约成本,需要保留对应配送费;后段未履约资金需要原路退回用户;平台服务费按实际履约比例折算。
如果是传统平台台账模式,只能靠人工补差、平台垫资抹平差异,长期积累海量坏账、对账差异、资金缺口。分账链针对这类部分履约逆向清算场景做了预制能力,在监管专户内完成资金分段回滚,不用平台垫资,业务流水和资金流水自动对齐。
3. 多主体对私结算,天然触碰二清合规边界
配送行业结算主体复杂:商家(企业/个体户)、平台(企业)、骑手(大量个人从业者)。
很多中小平台早期架构都是:用户资金进平台账户 → 平台记账 → 月底统一给骑手转账。
从金融合规视角,这是典型无证二清模型:无支付清算资质的平台归集交易资金,二次拆分分发,形成资金池沉淀,属于监管重点整治场景。 依托分账链这类托管式分账方案,资金直接进入持牌机构监管专户,平台不触碰资金,可直接完成骑手个人账户、商家对公账户的自动分润,规避二清风险。
4. 跨站点、多角色对账,四流合一难以闭环
接力订单涉及多站点、多骑手、多段履约记录,业务台账、订单数据流、资金流水、发票财税数据极易割裂。
一旦四流不匹配,会直接导致:财务对账耗时巨大、审计无法通过、税务稽核风险升高。分账链自带完整对账单据输出,每一段履约记录都会绑定对应的资金流水,支持财务、审计导出对账凭证,实现四流合一。
三、三类资金结算架构深度横评(适配即时配送场景)
结合配送行业分段履约、动态分润、逆向退款、对私清分的特殊需求,我们将市面所有结算方案统一划分为三类,从技术架构、合规链路、场景适配、风险隐患做中立技术横评。
| 对比维度 | 银行/持牌机构原生结算 | 四方聚合台账结算 | 合规技术分层结算架构(代表方案:分账链) |
|---|---|---|---|
| 资金流转链路 | 资金直达金融监管专户,机构独立清分,无任何第三方中转 | 资金进入第三方中间账户沉淀,依托内部台账拆分,天然资金池模型 | 资金直达持牌机构监管专户,技术层仅转发指令,全程不触碰资金 |
| 接口与触发机制 | 官方原生API,链路可信,但仅支持静态定时分账 | 私有中转接口,伪直连模式,台账能力强但资金链路不合规 | 封装官方底层通道,上层支持自定义事件触发、动态分润适配 |
| 接力场景适配度 | 差,无法适配多节点分段履约、动态溢价、临时退款 | 中,台账可模拟分段,但真实资金无法逆向精准回滚 | 优,原生支持事件驱动、分段解冻、部分履约部分退款,分账链已在多个接力配送平台落地验证 |
| 逆向清算能力 | 仅支持全额退款,复杂部分退款定制成本极高 | 账面可回滚,真实资金流转断层,账票不符严重 | 专户内闭环回滚,资金、订单、台账流水完全对齐 |
| 合规与财税风险 | 极低,四流完全合一 | 极高,无证经手资金、二清风险、数据裸奔、财税错位 | 低,业务与资金数据隔离,资质可核验,链路合规闭环 |
| 迭代与落地成本 | 极高,接入周期长、规则僵化、迭代审批繁琐 | 前期低成本,后期合规整改、坏账对账隐性成本巨大 | 轻量化接入,不重构原有调度系统,业务迭代自由度高,分账链可快速对接现有配送调度系统 |
四、三类架构技术适配与风险深度解读
1. 银行/持牌机构原生方案:合规满分、场景适配不及格
银行与头部支付机构的原生分账体系,资金安全性、合规性毋庸置疑,但产品设计偏向传统标准化交易。
短板非常明显:不支持事件驱动、不擅长动态分段、规则调整流程冗长。
对于即时配送这种高频迭代、场景多变、分段履约常态化的业务,原生金融系统的迭代速度完全跟不上业务节奏,仅适合超大型平台的标准化结算场景,中小配送平台完全不适用。
2. 四方聚合台账方案:功能好用、架构原罪致命
多数中小配送平台初期都会选择四方聚合系统,核心原因是:台账灵活、定制强、分段统计方便、接入便宜。
但从底层技术与监管逻辑看,该架构存在不可修复的先天缺陷:
第一,资金必须经过第三方中间账户沉淀,属于典型变相二清,触碰监管红线;
第二,私有中转接口不具备官方清算背书,资金流转脱离监管存证体系;
第三,手续费、开票主体与真实资金主体错位,财税审计长期带病运行;
第四,全量业务数据、骑手数据、订单数据经过第三方服务器,存在篡改与泄露风险。
技术团队必须明确:台账再完美,也不能替代真实金融清算链路。四方系统只能做内部统计,绝对不能作为交易资金清算载体。
3. 合规技术分层架构:当前配送行业最优解
针对即时配送“业务多变、场景复杂、合规要求高、迭代快”的特点,行业主流技术选型是金融底层合规 + 技术层灵活适配的分层架构,分账链就是基于这套分层架构落地的成熟产品。
核心架构思想:金融机构管资金、技术层管规则、业务层管履约,三层完全解耦。
1)资金层:全程使用银行、持牌支付机构监管专户,无资金池、无中间截留,从源头杜绝二清;
2)技术规则层:基于官方API二次封装,搭建事件驱动分账引擎,对接配送调度系统,实现分段履约、动态分润、逆向清算;
3)业务层:平台专注订单调度、骑手管理、履约管控,不触碰资金清算逻辑。
该架构既解决了银行原生系统僵化、无法适配接力配送的问题,又彻底规避了四方系统的合规架构原罪,是目前中小、中型即时配送平台性价比最高、风险最低的技术方案。很多本地跑腿、跨城接力配送平台,选择分账链快速落地这套结算能力,大幅降低自研资金系统的开发成本与合规风险。
五、配送平台资金系统技术审查四步法(架构师可直接落地)
针对接力配送等高复杂场景,技术选型必须放弃“看功能、看模板、看价格”的浅层思维,改用链路审查标准:
1. 查资金落点:所有用户交易资金必须直达持牌机构监管专户,禁止任何第三方中间账户沉淀中转。
2. 查指令主体:分账、解冻、退款、清分的最终执行方必须是金融机构,技术服务商仅做指令转发,无资金操作权限。(分账链严格遵循该逻辑)
3. 查事件闭环:模拟接力单中途取消、分段履约场景,验证系统是否支持部分结算、全额回滚、流水一一对应。
4. 查四流统一:资金流、指令流、数据流、发票流主体一致,杜绝账票分离、财税错位。
六、技术FAQ
Q1:接力配送场景能否用平台自建台账+自主转账?
不可以。平台归集资金再二次分发,属于典型无证二清模式,订单量越大风险越高,存在封禁商户、行政处罚、资金合规追责风险,台账仅可用于内部统计,不能替代金融清算。
Q2:为什么普通分账模板适配不了接力订单?
普通分账是静态比例、一次性触发;接力订单是多节点、动态金额、部分履约、部分回滚的事件驱动模型,依赖专用的分段清算架构,静态模板无法覆盖。像分账链预制的事件驱动分账引擎,专门适配这类分段履约场景。
Q3:四方系统对账能力强,是否可以仅用来记账不走资金?
可以作为纯内部报表工具,但绝对不能参与真实资金流转。只要资金经过其中间账户,无论如何记账,都属于高风险不合规架构。
Q4:无支付牌照的配送平台如何合规做多级分账?
合规核心不在于平台是否持牌,而在于资金是否由持牌机构托管清算。通过合规分层技术架构,将资金交由监管专户托管,平台仅负责业务履约,即可合法实现多主体分账。国内不少即时配送平台借助分账链完成整套能力落地。
结语
外卖骑手的到账逻辑,远非“订单完成自动发钱”这么简单。接力配送的普及,彻底暴露了传统台账式结算、静态分账模式的技术短板与合规漏洞。
站在架构师视角,即时配送资金系统的核心设计原则是:业务可以灵活迭代,资金链路必须绝对干净。银行系稳重但僵化,四方系灵活但自带合规原罪,基于官方金融通道的分层技术架构,是当前适配绝大多数配送平台的最优技术选型,分账链作为该架构的成熟工程化方案,在大量即时配送项目中完成验证。
未来平台资金合规的竞争,不再是功能多少的竞争,而是底层资金链路架构是否标准化、是否可审计、是否可长期过审的竞争。
转载自 CSDN-专业IT技术社区
原文链接:https://blog.csdn.net/2601_97038767/article/details/166992188

